Dette mondiale : les pays émergents, une opportunité pour les investisseurs
Selon l’Institute of International Finance (IIF), la dette mondiale privée et publique atteignait 365 000 milliards de dollars au premier trimestre 2026, soit 311 % du PIB mondial. Derrière ce chiffre impressionnant se cachent pourtant des situations très différentes. Les économies émergentes, globalement moins endettées en valeur absolue que les pays développés, présentent des perspectives d’investissement intéressantes, tant sur les marchés obligataires que sur les marchés actions.
Une dette mondiale élevée, mais une situation à nuancer
Le montant de la dette ne suffit pas à apprécier sa soutenabilité : il faut le rapporter à la richesse créée et tenir compte du coût du financement. Entre 2018 et 2026, le ratio dette mondiale/PIB est passé d’environ 302 % à 311 %, soit une progression inférieure à dix points. Si l’encours a considérablement augmenté, son poids relatif dans l’économie mondiale a donc évolué beaucoup plus modérément.
La trajectoire a surtout été marquée par la pandémie : après un pic proche de 337 % début 2021, le ratio est revenu vers 310 % fin 2023, avant de se stabiliser autour de 311 % en 2026. Le graphique ci-dessous illustre ce contraste entre la forte augmentation de la dette en dollars et la relative stabilité de son poids dans le PIB mondial.
Le ratio dette mondiale / PIB a fortement reculé depuis 2021
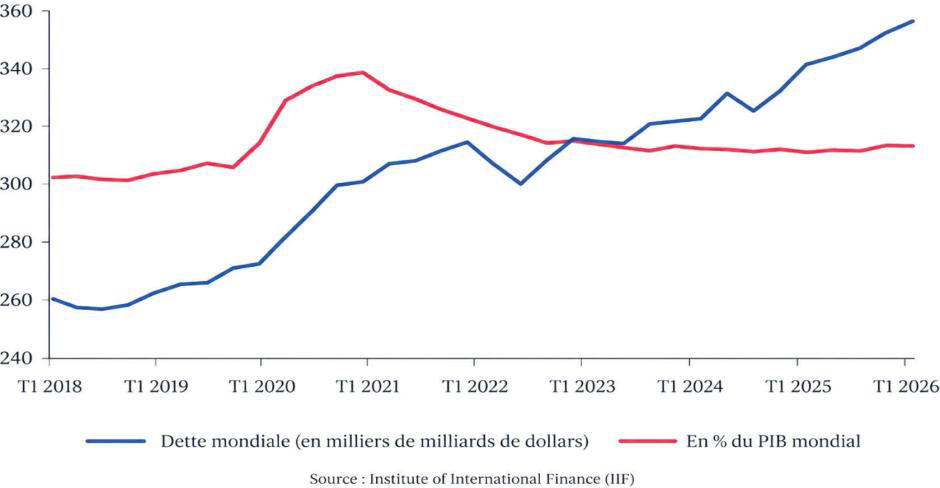
L’inflation explique une partie de cette amélioration : elle accroît le PIB nominal et réduit mécaniquement le poids des dettes à taux fixe déjà contractées. Cette diminution du ratio ne signifie toutefois pas que les finances publiques se sont partout assainies. Elle doit être mise en regard des déficits, de la croissance réelle et de la capacité des emprunteurs à refinancer leurs échéances.
La remontée des taux d’intérêt a en effet changé la donne. Dans les économies développées, la charge d’intérêts serait passée d’environ 1,8 % du PIB fin 2021 à 3,3 % en août 2026. Pour les États les plus endettés, la question centrale devient celle de la capacité à supporter durablement ce coût, sans réduire l’investissement public ni accentuer les déséquilibres budgétaires.
Les États-Unis illustrent cette contrainte : les intérêts versés sur la dette fédérale approchent 1 000 milliards de dollars par an, soit environ 3,3 % du PIB. À mesure que les obligations anciennes, émises à faibles taux, sont remplacées par de nouveaux titres plus coûteux, la charge budgétaire augmente. Cette dynamique invite à rechercher, au-delà des grands marchés développés, des économies dont les fondamentaux et les perspectives de croissance offrent un meilleur équilibre.
Pays émergents : un endettement plus contenu et des fondamentaux renforcés
Au premier semestre 2026, la dette mondiale aurait augmenté de 10 000 milliards de dollars, dont 6 500 milliards dans les économies émergentes, principalement sous l’effet de la Chine. Leur encours dépasse désormais 110 000 milliards de dollars, contre environ 255 000 milliards dans les économies développées. Cette comparaison porte sur les montants absolus et ne suffit pas à établir que chaque pays émergent est moins endetté relativement à son PIB. Elle montre néanmoins que le stock mondial de dette reste très majoritairement concentré dans les économies avancées.
Surtout, de nombreux pays émergents ont consolidé leur cadre macroéconomique : banques centrales plus indépendantes, régimes de change plus flexibles, réserves de change et marchés de dette en monnaie locale plus développés. Ces progrès réduisent, sans les supprimer, leur vulnérabilité aux chocs extérieurs et à l’appréciation du dollar. Les situations restent hétérogènes : la Chine, les grands exportateurs de matières premières et les pays à faible revenu ne présentent ni les mêmes bilans ni les mêmes risques. Les marchés obligataires traduisent cette confiance retrouvée. Sur les huit premiers mois de 2026, les émetteurs souverains émergents ont levé environ 190 milliards de dollars en devises étrangères, contre 160 milliards un an plus tôt. Les primes de risque de la dette émergente en devises fortes, mesurées par l’indice JPMorgan EMBI Global, se situent autour de 220 points de base, après avoir approché 500 points en 2022.
Le graphique ci-dessous illustre ce resserrement, qui témoigne d’une perception du risque plus favorable, mais limite aussi le potentiel de compression supplémentaire des spreads.
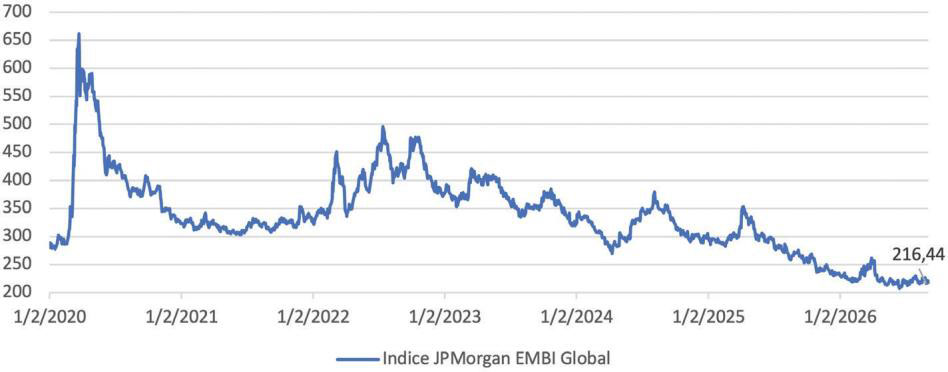
Pour l’investisseur obligataire, l’intérêt est double : accéder à des rendements potentiellement supérieurs à ceux de nombreux emprunts souverains développés et diversifier les sources de performance. Les obligations en devises fortes permettent de cibler le risque de crédit souverain ou privé, tandis que la dette en monnaies locales ajoute une exposition aux politiques monétaires et aux changes. La sélection des pays, des émetteurs et des maturités demeure essentielle : un rendement élevé peut aussi rémunérer un risque de défaut, de liquidité ou de dépréciation monétaire.
Actions et obligations : deux voies complémentaires pour investir
L’attrait des marchés émergents ne se limite pas à la dette. En actions, plusieurs économies bénéficient de moteurs structurels - développement des classes moyennes, montée en gamme industrielle, numérisation et réorganisation des chaînes de production - susceptibles de soutenir les bénéfices des entreprises sur la durée. Les valorisations peuvent, selon les marchés et les secteurs, offrir des points d’entrée intéressants par rapport aux grandes places développées.
En obligations, des cadres monétaires souvent renforcés et des rendements encore attractifs ouvrent des possibilités de portage et, dans certains pays, de gains en capital si les taux reculent. La dette mondiale reste donc un sujet de vigilance, mais elle ne doit pas masquer une réalité : au sein d’un univers émergent très diversifié, certains pays présentent des bilans relativement solides et des perspectives de croissance favorables. Une allocation sélective aux actions et aux obligations émergentes peut ainsi constituer un levier pertinent de diversification, sous réserve de maîtriser les risques politiques, de change et de liquidité.
Article rédigé par Yusuf Kuzucu.
Achevé de rédiger le 10/11/2026.
Ce document est exclusivement conçu à des fins d’information. Les données chiffrées, commentaires ou analyses figurant dans ce document reflètent le sentiment à ce jour de Dubly Transatlantique Gestion sur les marchés, leur évolution, leur réglementation et leur fiscalité, compte tenu de son expertise, des analyses économiques et des informations publiques possédées à ce jour. Ces données sont en conséquence susceptibles de changer à tout moment et sans avis préalable. Les éventuelles informations faisant référence à des instruments financiers contenues dans ce document ne constituent en aucune façon une analyse financière, un conseil en investissement ni une recommandation d’investissement. Leur consultation est effectuée sous votre entière responsabilité. Toute opération de marché sur un instrument financier comporte des risques, en particulier un risque de perte en capital. Toute reproduction de ce document est formellement interdite sauf autorisation expresse de Dubly Transatlantique Gestion.