Marchés émergents : la fin de l’hégémonie chinoise au profit du cycle technologique asiatique
Historiquement perçus comme un pari global sur la croissance économique chinoise et les matières premières, les marchés émergents traversent une mutation structurelle profonde.
Aujourd’hui, les moteurs traditionnels s’effacent au profit d’un supercycle technologique tiré par l’intelligence artificielle et la chaîne de valeur des semi-conducteurs.
Cette recomposition de l’indice MSCI Emerging Markets redéfinit ainsi les opportunités et le profil de risque pour les investisseurs internationaux.
1. La recomposition de l’indice : la primauté boursière de l’Asie du Nord
Si la Chine a représenté jusqu’à 40 % de l’indice de référence MSCI Emerging Markets en 2020, tel n’est désormais plus le cas, compte tenu notamment de la baisse des multiples boursiers chinois depuis début 2021 et du supercycle technologique amorcé depuis fin 2022, qui ont profondément redéfini la composition.
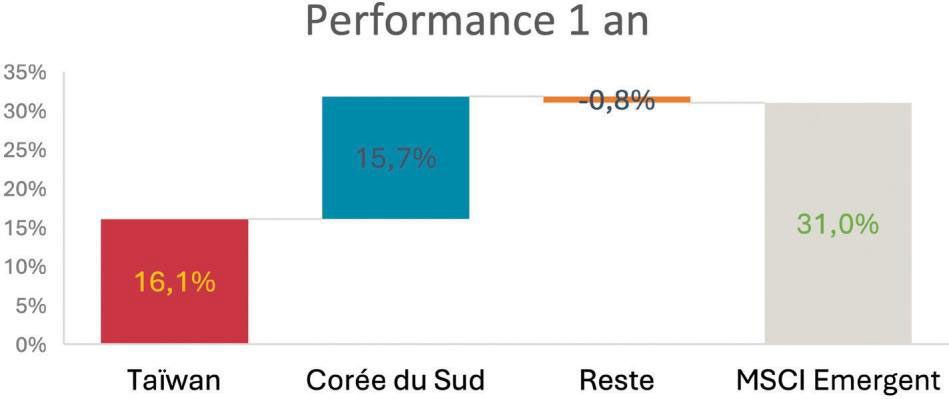
Tout d’abord, l’indice MSCI Emerging Markets est devenu plus concentré. D’un point de vue géographique puisque, aujourd’hui, deux pays d’Asie du Nord, Taïwan et la Corée du Sud, le dominent largement, pesant près de 48 % de sa pondération globale, soit plus du double du poids de la Chine (20,6 %).
À elles seules, ces deux zones tirent la performance globale de cet indice.
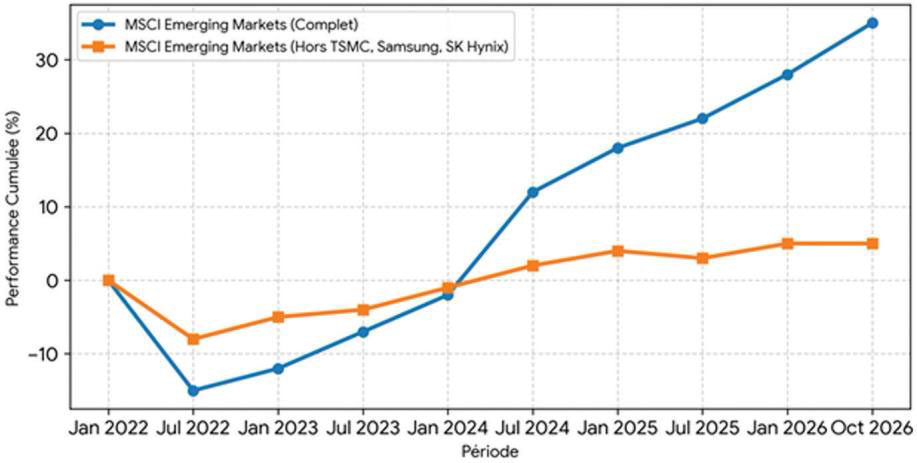
D’un point de vue sectoriel ensuite, l’indice s’est recentré sur la technologie, sous l’effet de l’essor mondial de l’intelligence artificielle et des semi-conducteurs ; le secteur y pèse désormais 44 %. Comme l’illustre le graphique ci-après, la performance de cet indice repose désormais en grande partie sur l’envolée des valeurs technologiques liées aux semi-conducteurs. En 2026, trois sociétés liées à l’intelligence artificielle (TSMC, Samsung Electronics et SK Hynix) représentent à elles seules 29 % de son poids total, leur progression masquant la stagnation des autres valeurs composant le reste de l’indice.
Performance Cumulée (en %) au sein du MSCI Emerging Markets
Ainsi, au cours des quinze dernières années (2010–2026), l’indice MSCI Emerging Markets a connu une évolution structurelle. La composition des dix plus grandes valeurs qui l’intègrent illustre le passage d’une économie émergente dominée par les ressources naturelles et les services financiers traditionnels à un univers concentré sur la technologie, les semi-conducteurs et l’IA.
LeMSCI EmergingMarketsa changé de moteur : place à la tech
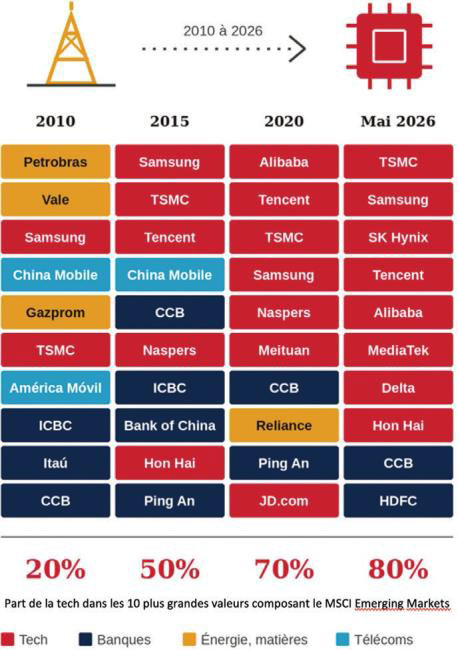
2010 : L’ère des matières premières et du secteur bancaire (20 % de Tech)
En 2010, les 10 principales sociétés composant cet indice appartiennent majoritairement aux secteurs de l’énergie, des matériaux et de la finance.
Des géants pétroliers et miniers comme Petrobras, Vale ou Gazprom occupent le haut du classement aux côtés des grandes banques chinoises et latino-américaines (ICBC, CCB, Itaú) et des sociétés de télécoms (China Mobile, América Móvil). La technologie ne représente alors que 20 % des 10 premières valeurs et est portée essentiellement par Samsung et TSMC.
Source : Bloomberg au 30/09/2026
2015 : Le point de bascule vers le numérique (50 % de Tech)
Cinq ans plus tard, ce même indice montre déjà une certaine évolution vers la technologie. Les géants de l’énergie et des matières premières s’effacent au profit de la montée en puissance de la technologie et de la bancarisation en Asie. Samsung, TSMC et Tencent s’installent en tête des valorisations. Avec l’arrivée de nouveaux acteurs technologiques comme Naspers et Hon Hai (Foxconn), le secteur technologique représente alors 50 % de ces dix principales capitalisations boursières.
2020 : L’hégémonie des plateformes de e-commerce et des géants internet (70 % de Tech)
À l’aube de la nouvelle décennie, la transition vers la technologie s’accélère fortement pour désormais atteindre 70 % des dix principales entreprises qui composent le MSCI Emerging Markets. L’essor de la consommation numérique et du e-commerce propulse au premier rang des acteurs comme Alibaba (commerce en ligne), Tencent (jeux vidéo, réseaux sociaux, services financiers), Meituan (services de proximité et du e-commerce local en Chine) et JD.com (commerce en ligne) aux premiers rangs, tandis que
Naspers (opérateur mondial de l’internet grand public) et Reliance (conglomérat diversifié) complètent ce virage numérique.
Le secteur bancaire traditionnel ne compte plus que deux représentants : CCB (banque commerciale publique) et Ping An (groupe financier intégré d’assurances et de services financiers).
2026 : Le règne des semi-conducteurs et de l’Intelligence artificielle (80 % de Tech)
Aujourd’hui, le secteur technologique représente une grande majorité de l’indice (44 %) et 8 de ses dix premières positions. L’essor de l’intelligence artificielle et du matériel informatique a redistribué les cartes au détriment des plateformes internet au profit des fondeurs et concepteurs de puces au sommet. TSMC s’impose en tête du classement, suivi de Samsung Electronics, SK Hynix et MediaTek.
Comme l’illustre le graphique ci-dessus, le profil des marchés émergents s’est ainsi profondément métamorphosé. L’exposition historique aux matières premières et au risque de change a laissé place à la domination des géants mondiaux des semi-conducteurs.
Dès lors, investir sur cette classe d’actifs revient aujourd’hui, dans une large mesure, à s’exposer à la révolution de l’IA.
2. Analyse des 3 plus grands poids : les nouveaux maîtres du MSCI Emerging Markets
Qui sont donc ces trois « tigres » de la tech, un taïwanais et deux sud-coréens, qui concentrent à eux seuls près de 29 % de l’indice ? TSMC (Taiwan Semiconductor Manufacturing Co) représente à elle seule 15,6 % de l’indice.
Cette fonderie taïwanaise possède ainsi aujourd’hui un poids financier supérieur à l’agrégat boursier de continents entiers (Amérique Latine et Europe de l’Est combinés).
TSMC détient un quasi-monopole mondial sur la gravure de semi-conducteurs de pointe (processus 3nm et 2nm). C’est le fabricant exclusif des puces conçues par Nvidia, Apple ou AMD. L’entreprise est devenue incontournable dans l’infrastructure IA mondiale. Sa performance dicte une part prépondérante du rendement global du MSCI Emerging Markets.
La deuxième société de l’indice est le géant technologique sud-coréen, Samsung Electronics, qui en représente 7,6 %. Au sein du « chaebol » (grand conglomérat sud-coréen) Samsung, conglomérat familial qui s’étend de l’assurance (Samsung Life) à la construction navale (Samsung Heavy Industries) en passant par les biotechnologies (Samsung Biologics), elle porte les activités technologiques à plus forte valeur ajoutée. Sa trajectoire illustre une stratégie de remontée de la chaîne de valeur conduite sur cinquante ans : assembleur de téléviseurs en coentreprise avec des groupes japonais à la fin des années 1960, Samsung Electronics est devenu concepteur de ses propres produits, puis s’est imposé dans les composants (mémoire dès 1983, écrans, puis fonderie), c’est-à-dire là où se concentrent les barrières technologiques et les marges. Acteur de référence mondial de la mémoire vive (DRAM) et de la mémoire flash (NAND), le groupe, dont la téléphonie reste une activité importante, tire désormais l’essentiel de sa valeur des semi-conducteurs.
Après avoir accusé un retard sur SK Hynix, il s’impose à son tour sur la mémoire à haute bande passante (HBM), indispensable aux serveurs de calcul intensif. Samsung Electronics offre ainsi une exposition directe à la reprise des prix
de la mémoire et à la hausse du matériel de stockage pour les data centers.
Enfin, la troisième société de l’indice (à hauteur de 5,9 %) est également une société Sud-coréenne, SK Hynix. Resté longtemps sous le radar des investisseurs grand public, le second acteur spécialisé sud-coréen de la mémoire s’est imposé au sommet. SK Hynix est le fournisseur numéro un de puces mémoire pour les accélérateurs graphiques
d’IA (notamment pour Nvidia). Sa surperformance boursière reflète sa capacité à monétiser directement les dépenses d’investissement des géants mondiaux de la Tech. Contrairement aux fonderies sur mesure, l’industrie de la mémoire est soumise à de puissants cycles d’offre et de demande. Si les phases de bas de cycle pesaient historiquement sur les résultats de SK Hynix, l’entreprise bénéficie aujourd’hui de l’envolée de la demande en puces HBM (High Bandwidth Memory). Essentielles aux accélérateurs graphiques de l’IA, ces mémoires empilées en 3D permettent un transfert massif et quasi-instantané des données vers le processeur, évitant ainsi tout goulot d’étranglement.
Cette dynamique inédite place actuellement l’entreprise dans une phase de haut de cycle exceptionnelle, caractérisée par une forte expansion de ses marges et de sa valorisation boursière.
Ces trois valeurs sont épaulées par d’autres pépites technologiques asiatiques très présentes dans l’indice : MediaTek (1,8 %, design de puces), Delta Electronics (0,9 %, gestion de l’énergie pour serveurs IA) ou Hon Hai Precision / Foxconn (0,8 %, assemblage d’infrastructures).
3. La Chine et le « temps long » : un enjeu d’État et non un objectif boursier
Bien que plusieurs entreprises chinoises d’exception (comme BYD, CATL ou Tencent) aient enregistré des parcours boursiers remarquables sur le long terme, ces réussites individuelles restent l’exception plutôt que la règle sur les marchés chinois.
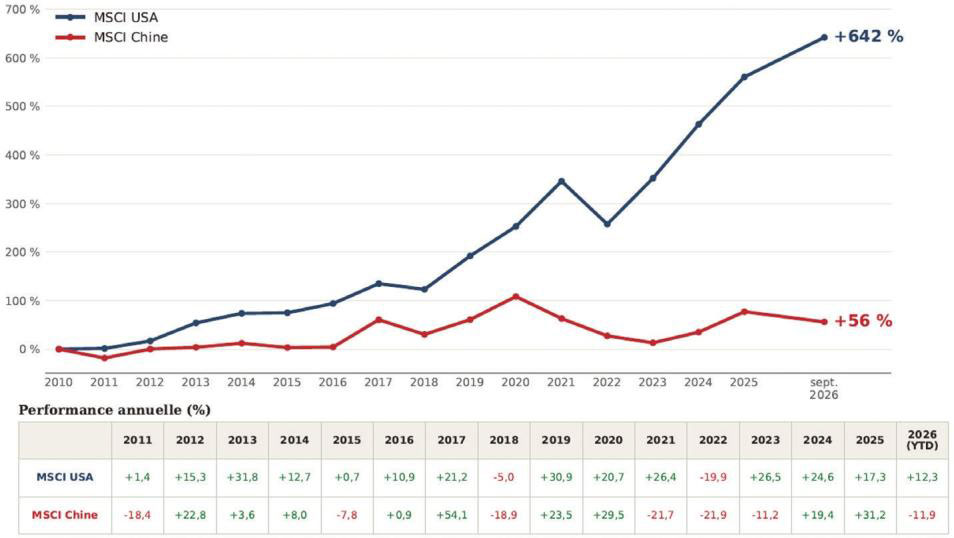
En effet, contrairement aux États-Unis, où la maximisation de la valeur pour les actionnaires et la hausse des indices boursiers sont centrales, l’État chinois ne semble pas considérer la performance des cours de Bourse comme une priorité stratégique. Pékin privilégie ainsi l’autosuffisance technologique, la stabilité sociale, l’emploi et la souveraineté industrielle (« la prospérité commune ») et les décisions réglementaires et économiques du gouvernement visent d’abord le renforcement de la puissance nationale, parfois au détriment direct de la rentabilité à court ou moyen terme des actionnaires minoritaires.
Performance cumulée en %, dividendes nets réinvestis, en dollar US, Base 0 au 31/12/2010, données au 30/09/2026
Si ce phénomène est déjà bien connu dans plusieurs industries telles que les véhicules électriques ou le développement de l’intelligence
Artificielle, il se retrouve aussi sur le territoire domestique chinois comme le montre par exemple l’action gouvernementale actuellement menée en faveur de la prise en charge des seniors.
L’État chinois fait en effet du soutien à la dépendance et de la prise en charge de ses séniors une priorité stratégique,
Performance cumulée en %, dividendes nets réinvestis, en dollar US, Base 0 au 31/12/2010, données au 30/09/2026
Source : MSCI (fiches indices MSCI USA et MSCI China, rendements nets en USD, arrêtés au 30/09/2026). Performance cumulée recalculée à partir des rendements annuels ; 2026 : performance depuis le 1er janvier. Les performances passées ne préjugent pas des performances futures. En mettant en place un « Plan Vieillesse » (Silver Economy) destiné à faire face au vieillissement accéléré de sa population. Des investissements de plus de 150 milliards de dollars, déployés sur une fenêtre pluriannuelle de 5 ans, sont ainsi orientés vers la robotique de soins, la numérisation des équipements médicaux et l’automatisation de la santé afin d’offrir des services abordables à la population pour absorber le choc démographique et garantir la stabilité sociale.
Ces choix soutiennent des champions nationaux de la santé ou de la technologie (comme Mindray Medical, spécialiste des équipements de pointe, ou Sino Biopharmaceutical), qui bénéficient directement de la modernisation et de l’automatisation du secteur médical. De même, ils s’appuient sur de grands établissements de financement (comme China Construction Bank), indispensables pour canaliser ces investissements pluriannuels massifs et structurer le financement de ces grands projets d’infrastructures sanitaires et technologiques.
Conclusion
Les indices émergents présentent de fortes disparités en matière de composition, de performance boursière et d’attractivité pour les investisseurs occidentaux. Certains Etats, comme l’Inde ou l’Indonésie, conjuguent encore dynamisme démographique et rattrapage économique ; d’autres, à commencer par Taïwan et la Corée du Sud qui dominent aujourd’hui l’indice, doivent leur poids boursier à leur avance technologique bien plus qu’à leur démographie. Si ces marchés recèlent de véritables moteurs de croissance, leur sélection exige toutefois une vigilance accrue face aux risques politiques et réglementaires.
Afin de saisir ce potentiel tout en préservant la sécurité des standards occidentaux, l’investissement via des ADR (American Depositary Receipts) peut constituer une solution. Un ADR est un certificat négociable émis par une banque dépositaire américaine et représentatif étrangère : d’échanger d’actions d’une société il permet de coter et ces titres directement sur les bourses américaines (NYSE, Nasdaq), en dollars, selon les règles et les horaires de Wall Street. TSMC, l’une des premières capitalisations étrangères cotées à New York, en est un exemple. Pour un investisseur, l’ADR offre un accès simple à une entreprise mondiale, avec une liquidité élevée. Son libellé en dollars simplifie les transactions mais ne supprime pas le risque de change : la valeur de l’ADR suit celle de l’action sous-jacente, cotée en dollars taïwanais, et l’investisseur européen reste en outre exposé à l’évolution de l’euro face au dollar.
Pour l’entreprise émettrice, l’ADR est aussi un levier stratégique : il lui donne accès à la profondeur de liquidité de Wall Street, à sa vaste base d’investisseurs institutionnels et à la caution de réputation qu’apporte une cotation soumise aux exigences de publication de la SEC. Nombre de champions émergents y ont d’ailleurs réalisé leurs levées de fonds les plus emblématiques, à l’image d’Alibaba, dont l’introduction à New York en 2014 (25 milliards de dollars) fut alors la plus importante de l’histoire.
Néanmoins, si ce mécanisme offre un cadre rassurant en termes de transparence et de liquidité, l’investisseur reste exposé aux fondamentaux sous-jacents de l’entreprise et aux risques géopolitiques et réglementaires propres à ces zones et doit composer avec des standards environnementaux, sociaux et de gouvernance (ESG) parfois moins exigeants.
Le cas des sociétés chinoises le rappelle : beaucoup de leurs ADR reposent sur des structures dites VIE (entités à intérêts variables), qui ne confèrent pas de droit direct sur les actifs opérationnels, et la menace de radiation de la cote américaine brandie à partir de 2020 a montré que l’accès à Wall Street pouvait être remis en cause.
Au total, les marchés émergents ne sont plus le pari macroéconomique sur la Chine et les matières premières qu’ils ont longtemps été : ils sont devenus, pour une large part, un placement sur le cycle mondial des semi-conducteurs. Ce basculement renforce leur potentiel, mais aussi leur concentration, puisque trois valeurs pèsent près de 29 % de l’indice, et leur sensibilité au cycle historiquement volatil de la mémoire comme aux tensions géopolitiques. Une exposition indicielle passive revient donc, de fait, à un pari concentré sur la tech d’Asie du Nord. Une approche sélective, combinant ces leaders technologiques et des marchés portés par leur demande intérieure, permet de capter la croissance de la zone sans en subir toutes les concentrations.
Article rédigé par Anne-Sophie Lefebvre.
Achevé de rédiger le 18/11/2026.
Ce document est exclusivement conçu à des fins d’information. Les données chiffrées, commentaires ou analyses figurant dans ce document reflètent le sentiment à ce jour de Dubly Transatlantique Gestion sur les marchés, leur évolution, leur réglementation et leur fiscalité, compte tenu de son expertise, des analyses économiques et des informations publiques possédées à ce jour. Ces données sont en conséquence susceptibles de changer à tout moment et sans avis préalable. Les éventuelles informations faisant référence à des instruments financiers contenues dans ce document ne constituent en aucune façon une analyse financière, un conseil en investissement ni une recommandation d’investissement. Leur consultation est effectuée sous votre entière responsabilité. Toute opération de marché sur un instrument financier comporte des risques, en particulier un risque de perte en capital. Toute reproduction de ce document est formellement interdite sauf autorisation expresse de Dubly Transatlantique Gestion.